

Lorsqu’un contrôle Urssaf aboutit à un redressement, l’organisme adresse au cotisant une mise en demeure. Ce document n’est pas une simple relance : c’est la décision officielle de l’Urssaf, celle qui fait courir les délais de recours et qui, sans réaction, rend la dette définitive.
Comprendre ce qu’implique une mise en demeure, connaitre les délais pour réagir et identifier les arguments qui permettent de la contester sont des étapes indispensables pour protéger votre entreprise ou votre activité indépendante.
Ce guide détaille la procédure, les moyens de contestation et les recours possibles. Pour un aperçu complet du déroulement d’un contrôle Urssaf, consultez notre article dédié.
Qu’est-ce qu’une mise en demeure Urssaf ?
Concrètement, la mise en demeure est le courrier par lequel l’Urssaf vous réclame le paiement de cotisations, de majorations de retard ou de pénalités, en vous accordant un mois pour régulariser. Tant que ce courrier n’a pas été envoyé dans les formes, l’organisme ne peut engager aucune procédure de recouvrement forcé (article L. 244-2 du Code de la sécurité sociale).
Un point souvent méconnu : lorsque la mise en demeure intervient après un contrôle, elle se distingue de la lettre d’observations. Cette dernière ne constitue qu’une étape intermédiaire, ouverte à la discussion pendant la période contradictoire. La mise en demeure, en revanche, formalise la position de l’Urssaf et marque le point de départ des délais de recours.
Point de vigilance
Une mise en demeure laissée sans réponse fige la dette. En l’absence de recours dans les délais, le redressement devient définitif et le cotisant ne peut plus en contester le bien-fondé, ni demander le remboursement de sommes qu’il estimerait indument versées (Cass. 2e civ., 18 février 2021, n° 19-24.513).
Mentions obligatoires de la mise en demeure Urssaf
Pour être valable, la mise en demeure doit obligatoirement contenir certaines informations, sous peine de nullité (articles L. 244-2 et R. 244-1 du Code de la sécurité sociale). La jurisprudence rappelle que la mise en demeure doit permettre au cotisant de connaitre « la nature, la cause et l’étendue de son obligation », sans qu’aucune preuve de préjudice ne soit exigée pour invoquer un vice de forme (Cass. 2e civ., 11 janvier 2024, n° 22-11.789).
Les mentions obligatoires sont les suivantes :
- La cause et la nature des sommes réclamées (cotisations, contributions, majorations de retard, pénalités)
- Le montant des sommes dues, avec distinction entre le principal et les majorations
- La période concernée pour chaque exercice
- Le délai d’un mois imparti au cotisant pour régulariser sa situation
- Les voies et délais de recours (saisine de la CRA dans les deux mois)
- La référence à la lettre d’observations et ses dates, lorsque la mise en demeure fait suite à un contrôle, avec les montants notifiés (corrigés le cas échéant après la phase contradictoire)
La mise en demeure doit être signée par le directeur de l’Urssaf (ou son délégataire) et envoyée par lettre recommandée avec accusé de réception, ou par tout moyen donnant date certaine à sa réception.
Bon à savoir
Quelles que soient les circonstances, retirez toujours la lettre recommandée. Même si vous ne la récupérez pas, elle sera considérée comme remise et la procédure se poursuivra.
Conséquences d’une mise en demeure Urssaf
Les conséquences d’une mise en demeure non contestée et non payée dans le mois sont lourdes :
La contrainte, puis les saisies
En l’absence de paiement ou de contestation à l’expiration du délai d’un mois, l’Urssaf dispose d’une voie de recouvrement rapide : la contrainte (article R. 133-3 du Code de la sécurité sociale). La contrainte est signifiée par commissaire de justice. Si aucune opposition n’est formée dans les 15 jours, elle acquiert la force exécutoire d’un jugement et ouvre la voie aux mesures de saisie (comptes bancaires, rémunérations, biens mobiliers et immobiliers).
Les majorations de retard
La mise en demeure constitue le point de départ de nouvelles majorations de retard, qui s’ajoutent à celles déjà nées et continuent de courir jusqu’au paiement intégral. La saisine de la commission de recours amiable (CRA) ne suspend pas les majorations de retard.
La prescription de l’action en recouvrement
L’Urssaf dispose de trois ans à compter de l’expiration du délai d’un mois imparti par la mise en demeure pour engager l’action en recouvrement. Ce délai est porté à cinq ans en cas de travail illégal constaté par procès-verbal (articles L. 244-8-1 et L. 244-11 du Code de la sécurité sociale).
Délais pour contester et pour payer une mise en demeure Urssaf
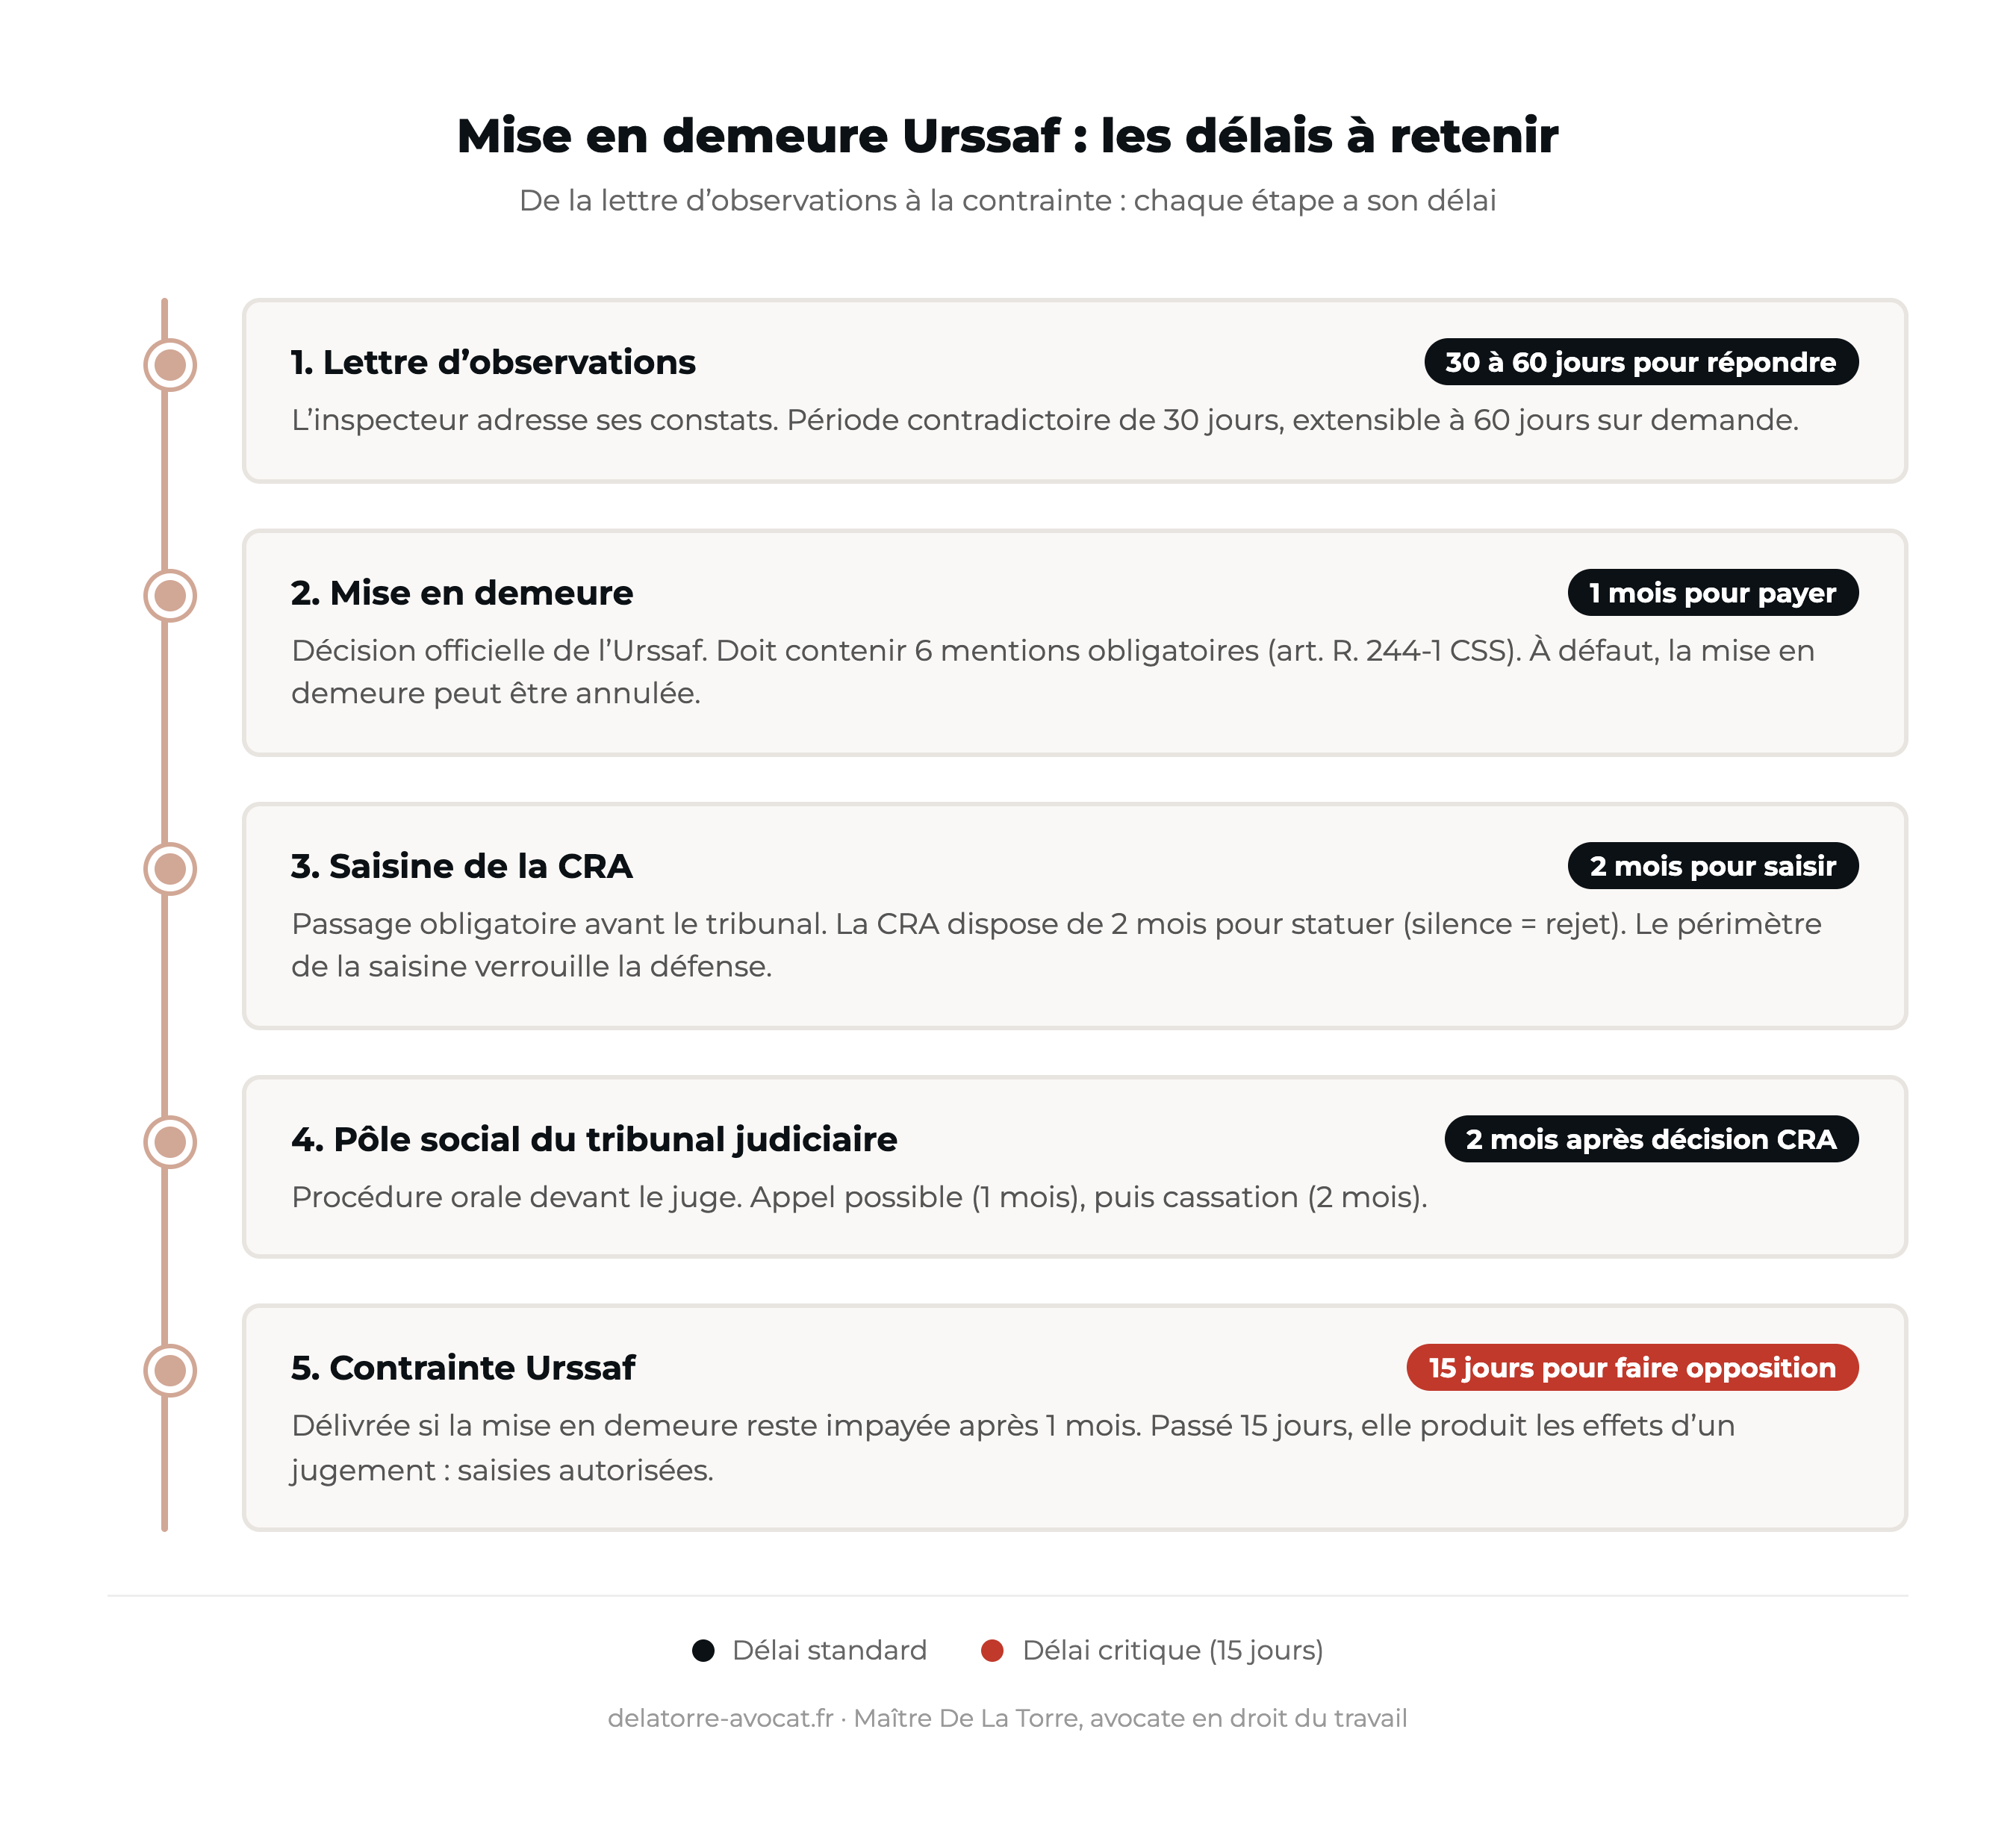
Deux délais distincts courent à compter de la réception de la mise en demeure :
| Action | Délai | Précision |
|---|---|---|
| Payer | 1 mois | Possibilité de demander un échéancier de paiement ou une remise gracieuse des majorations |
| Saisir la CRA | 2 mois | Recours préalable obligatoire avant toute action en justice (art. L. 142-4 CSS) |
| Saisir le tribunal judiciaire | 2 mois après la décision CRA | Le silence de la CRA pendant 2 mois vaut rejet implicite |
| Faire opposition à contrainte | 15 jours | À compter de la signification de la contrainte (art. R. 133-3 CSS) |
Le délai de deux mois pour saisir la CRA n’est opposable au cotisant que si la mise en demeure mentionnait bien les voies et délais de recours. À défaut, aucune forclusion ne peut lui être opposée.
Comment contester une mise en demeure Urssaf ?
La contestation peut porter sur deux axes : la forme (les vices de procédure) et le fond (le bien-fondé du redressement).
Les vices de forme : première ligne de défense
Les mises en demeure délivrées par les Urssaf ne sont pas toujours irréprochables. La jurisprudence a annulé des mises en demeure dans de nombreuses situations :
- Absence de mention du délai d’un mois pour régulariser (CA Grenoble, 14 juin 2022, n° 20/00817)
- Discordance entre les montants de la lettre d’observations et ceux de la mise en demeure, sans explication de l’écart
- Motif trop imprécis : une mise en demeure mentionnant comme seule cause une « absence ou insuffisance de versement » est jugée insuffisante
- Absence de mention de la nature exacte de la contribution réclamée (Cass. 2e civ., 4 septembre 2025, n° 23-15.474, à propos du versement mobilité)
- Envoi avant la fin de la période contradictoire ou à une adresse erronée
- Défaut de délégation de signature du signataire (CA Riom, 27 janvier 2026, n° 21/01645)
Conséquence de la nullité
Si le juge prononce la nullité de la mise en demeure, l’Urssaf perd le droit de poursuivre le recouvrement des sommes en cause dans le cadre de la même instance (Cass. 2e civ., 17 octobre 2024, n° 21-25.851). En pratique, cela signifie que le redressement n’est pas effacé, mais que l’organisme se retrouve dans l’impossibilité d’en obtenir le paiement par voie forcée.
La prescription
La mise en demeure ne peut porter que sur des cotisations non prescrites. Les cotisations se prescrivent par trois ans à compter de la fin de l’année civile au titre de laquelle elles sont dues (article L. 244-3 du Code de la sécurité sociale). Ce délai est porté à cinq ans en cas de travail illégal (article L. 244-11).
La contestation sur le fond
Au-delà de la forme, le cotisant peut contester le bien-fondé même du redressement : erreur de calcul, assiette contestable, montants déjà réglés, absence de lien avec son activité, ou encore un rescrit social ou une position du BOSS (Bulletin officiel de la sécurité sociale) qui lui est favorable.
La commission de recours amiable (CRA) : un passage obligatoire
Toute contestation d’une mise en demeure Urssaf doit obligatoirement être soumise à la commission de recours amiable (CRA) de l’organisme, avant toute action en justice (articles L. 142-4 et R. 142-1 du Code de la sécurité sociale). Saisir directement le tribunal sans passer par la CRA expose à l’irrecevabilité du recours.
Comment saisir la CRA
La saisine s’effectue par courrier recommandé avec accusé de réception, dans un délai de deux mois à compter de la notification de la mise en demeure. Le courrier doit préciser l’ensemble des décisions contestées.
La CRA dispose de deux mois pour statuer. Son silence vaut rejet implicite, ce qui ouvre la voie au recours devant le pôle social du tribunal judiciaire (nouveau délai de deux mois).
Point essentiel : la saisine CRA verrouille le périmètre de votre défense
La Cour de cassation considère que les chefs de redressement non visés dans la saisine de la CRA deviennent définitifs (Cass. 2e civ., 12 mai 2022, n° 20-18.078). Autrement dit, un cotisant qui omet de contester un chef de redressement devant la CRA ne pourra plus le remettre en cause devant le tribunal, y compris en invoquant un vice de procédure qui affecterait l’ensemble du contrôle. Cette règle fait de la rédaction de la saisine un acte stratégique majeur.
Absence d’effet suspensif
Pendant l’examen du dossier par la CRA, le cotisant n’est pas tenu de régler les sommes qu’il conteste. En revanche, la saisine de la CRA ne suspend ni le cours des majorations de retard, ni le pouvoir de l’Urssaf de délivrer une contrainte. Le recours amiable préserve donc vos voies de contestation, mais il ne met pas la dette entre parenthèses : les intérêts continuent de courir et le risque de recouvrement forcé demeure.
Du tribunal judiciaire à la cour d’appel
En cas de rejet par la CRA (exprès ou implicite), vous disposez de deux mois pour saisir le pôle social du tribunal judiciaire. La procédure y est orale : il est important de se faire accompagner par un avocat qui saura présenter vos arguments avec précision. La décision peut ensuite être déférée en appel (dans le mois), puis en cassation (dans les deux mois).
Le protocole transactionnel avec l’Urssaf
Le cotisant qui fait l’objet d’une mise en demeure peut demander la conclusion d’une transaction avec l’Urssaf (articles L. 243-6-5 et R. 243-45-1 du Code de la sécurité sociale). Il est possible d’y recourir même sans avoir contesté les sommes réclamées.
Le champ d’application de la transaction est limité. Elle peut uniquement porter, pour une période de 4 ans maximum, sur :
- Les majorations et pénalités de retard non prescrites
- L’évaluation des avantages en nature et des frais professionnels, lorsqu’elle présente une difficulté particulière
- Les montants de redressement calculés par extrapolation ou fixation forfaitaire
L’Urssaf ne peut pas transiger en cas de travail dissimulé ou lorsque le cotisant a mis en oeuvre des manoeuvres dilatoires visant à nuire au bon déroulement du contrôle.
Procédure de la transaction
La demande doit être motivée et adressée par écrit à l’Urssaf. L’organisme dispose de 30 jours pour répondre (prolongeable de 30 jours en cas de demande de documents complémentaires, avec un délai de réponse de 20 jours au-delà duquel la demande est caduque). Le silence de l’Urssaf vaut rejet.
Chaque partie peut abandonner la procédure à tout moment, sans avoir à motiver sa décision. Une fois conclue, la transaction est définitive : le cotisant ne peut plus engager de procédure contentieuse sur les points réglés par la transaction.
La contrainte Urssaf : comment réagir ?
La contrainte est une procédure de recouvrement forcé des cotisations impayées. Elle est délivrée après une mise en demeure restée sans effet au-delà du délai d’un mois (article R. 133-3 du Code de la sécurité sociale).
Conditions de validité de la contrainte
Pour être valable, la contrainte suppose que l’Urssaf justifie avoir envoyé une mise en demeure régulière au préalable. La contrainte doit elle-même être signée par le directeur de l’organisme ou son délégataire, et être signifiée par acte d’huissier (commissaire de justice). Tout défaut dans cette chaîne peut entraîner la nullité de la contrainte.
Opposition à contrainte : 15 jours pour agir
Vous disposez d’un délai de 15 jours à compter de la signification de la contrainte pour former opposition. Passé ce délai, toute opposition est irrecevable et la contrainte produit les effets d’un jugement exécutoire.
L’opposition doit être :
- Adressée au greffe du pôle social du tribunal judiciaire compétent
- Impérativement motivée (les motifs de contestation doivent être exposés)
- Accompagnée d’une copie de la contrainte contestée
Il est possible de former opposition à une contrainte même si aucun recours n’avait été formé contre la mise en demeure.
Comparaison des trois moyens de défense face à l’Urssaf
| Saisine de la CRA | Pôle social du tribunal judiciaire | Protocole transactionnel |
|---|---|---|
| Délai : 2 mois après réception de la mise en demeure | Délai : 2 mois après décision CRA (ou silence de 2 mois) | Peut porter uniquement sur certains éléments, pour 4 ans maximum |
| Passage obligatoire avant le tribunal | Procédure orale devant le juge | Peut être abandonné à tout moment par chaque partie |
| Le périmètre de la saisine verrouille la défense | Possibilité d’appel (1 mois) puis de cassation (2 mois) | Une fois conclu, met fin à toute contestation sur les points réglés |
| Ne suspend pas les majorations de retard | Représentation par un avocat recommandée | Exclu en cas de travail dissimulé |
Pourquoi faire appel à un avocat face à une mise en demeure Urssaf ?
Face à une mise en demeure Urssaf, l’assistance d’un avocat en droit social permet de :
- Vérifier la chaîne de la procédure : régularité de l’avis de contrôle, motivation de la lettre d’observations, respect de la période contradictoire, mentions obligatoires de la mise en demeure, calcul de la prescription
- Rédiger la saisine de la CRA en couvrant l’ensemble des chefs de redressement, pour ne fermer aucune voie de recours ultérieure
- Identifier les vices de forme susceptibles d’entrainer la nullité du redressement
- Contester le bien-fondé des points de redressement (assiette, calcul, qualification)
- Représenter le cotisant devant le pôle social du tribunal judiciaire
Mes honoraires pour un contentieux Urssaf varient en fonction de la complexité du dossier : de 1 200 € HT pour les contentieux simples à 4 000 € HT pour les dossiers complexes, avec un honoraire de résultat de 5 % des sommes économisées.
Si vous faites l’objet d’un redressement Urssaf, contactez-moi pour faire le point sur votre situation et obtenir un devis gratuitement. Mon cabinet est situé à Nice, mais j’interviens dans toute la France, devant toutes les juridictions nationales.
Schéma récapitulatif : les délais de la mise en demeure Urssaf
Questions fréquentes sur la mise en demeure Urssaf
C’est quoi une mise en demeure de l’Urssaf ?
La mise en demeure est la décision par laquelle l’Urssaf réclame officiellement le paiement des cotisations, majorations et pénalités dues, dans un délai d’un mois. C’est la véritable décision de l’organisme qui ouvre les voies de recours (article L. 244-2 du Code de la sécurité sociale).
Quelles sont les mentions obligatoires d’une mise en demeure Urssaf ?
La mise en demeure doit mentionner la cause, la nature et le montant des sommes réclamées, les majorations et pénalités, la période concernée, le délai d’un mois pour régulariser et les voies de recours. L’omission de l’une de ces mentions peut entrainer la nullité de la mise en demeure (articles L. 244-2 et R. 244-1 du Code de la sécurité sociale).
Quel est le délai pour contester une mise en demeure Urssaf ?
Le cotisant dispose de deux mois à compter de la notification de la mise en demeure pour saisir la commission de recours amiable (CRA). Ce délai n’est toutefois opposable que si la mise en demeure mentionnait les voies et délais de recours.
La saisine de la CRA suspend-elle les majorations de retard ?
Non. La saisine de la CRA ne suspend ni les majorations de retard, ni la possibilité pour l’Urssaf de délivrer une contrainte. Le recours amiable préserve vos voies de contestation, mais les intérêts continuent de courir et le recouvrement forcé reste possible.
Comment faire opposition à une contrainte Urssaf ?
L’opposition doit être formée dans les 15 jours suivant la signification de la contrainte, auprès du greffe du pôle social du tribunal judiciaire compétent. Elle doit être motivée et accompagnée d’une copie de la contrainte (article R. 133-3 du Code de la sécurité sociale). Il est possible de former opposition même sans avoir contesté la mise en demeure.
Peut-on conclure une transaction avec l’Urssaf ?
Oui, le cotisant peut demander la conclusion d’un protocole transactionnel (article L. 243-6-5 du Code de la sécurité sociale). La transaction porte sur les majorations, l’évaluation des avantages en nature ou les montants calculés par extrapolation, pour une période de 4 ans maximum. Elle est exclue en cas de travail dissimulé.

