

Le contrôle Urssaf fait partie du quotidien des entreprises et des travailleurs indépendants. Chaque année, l’Urssaf vérifie des milliers de structures pour s’assurer que les cotisations sociales sont correctement déclarées et payées. Lorsqu’un contrôle aboutit à un redressement, les conséquences financières peuvent être lourdes, surtout depuis le durcissement des sanctions par la loi de financement de la sécurité sociale pour 2026.
Ce guide détaille le déroulement d’un contrôle, les risques encourus, les vices de procédure exploitables et le rôle de l’avocat à chaque étape. Si votre contrôle a déjà abouti à une mise en demeure Urssaf, consultez notre article dédié à la contestation et aux recours.
Qu’est-ce qu’un contrôle Urssaf ?
Le contrôle Urssaf est la procédure par laquelle l’organisme de recouvrement vérifie l’exactitude des déclarations sociales d’un employeur ou d’un travailleur indépendant. Son cadre juridique est fixé par l’article R. 243-59 du Code de la sécurité sociale.
Il existe deux formes de contrôle :
- Le contrôle sur place : un inspecteur du recouvrement se rend dans les locaux de l’entreprise pour examiner les bulletins de paie, les contrats de travail, les DADS/DSN, la comptabilité et tout document utile. Il peut aussi interroger les salariés.
- Le contrôle sur pièces : l’Urssaf demande la transmission de documents par voie postale ou dématérialisée. Ce contrôle se fait à distance, sans visite dans l’entreprise.
Pour les entreprises de moins de 20 salariés (ou les travailleurs indépendants), la durée du contrôle sur place est limitée à trois mois (article L. 243-13 du Code de la sécurité sociale). Au-delà, le cotisant peut invoquer l’irrégularité de la procédure.
Bon à savoir
L’Urssaf a l’obligation de remettre au cotisant la Charte du cotisant contrôlé au début des opérations de vérification. Depuis le 1er janvier 2026, cette charte est publiée sur le Bulletin officiel de la sécurité sociale (BOSS). Son non-respect peut constituer un vice de procédure.
Les étapes du contrôle Urssaf
L’avis de contrôle
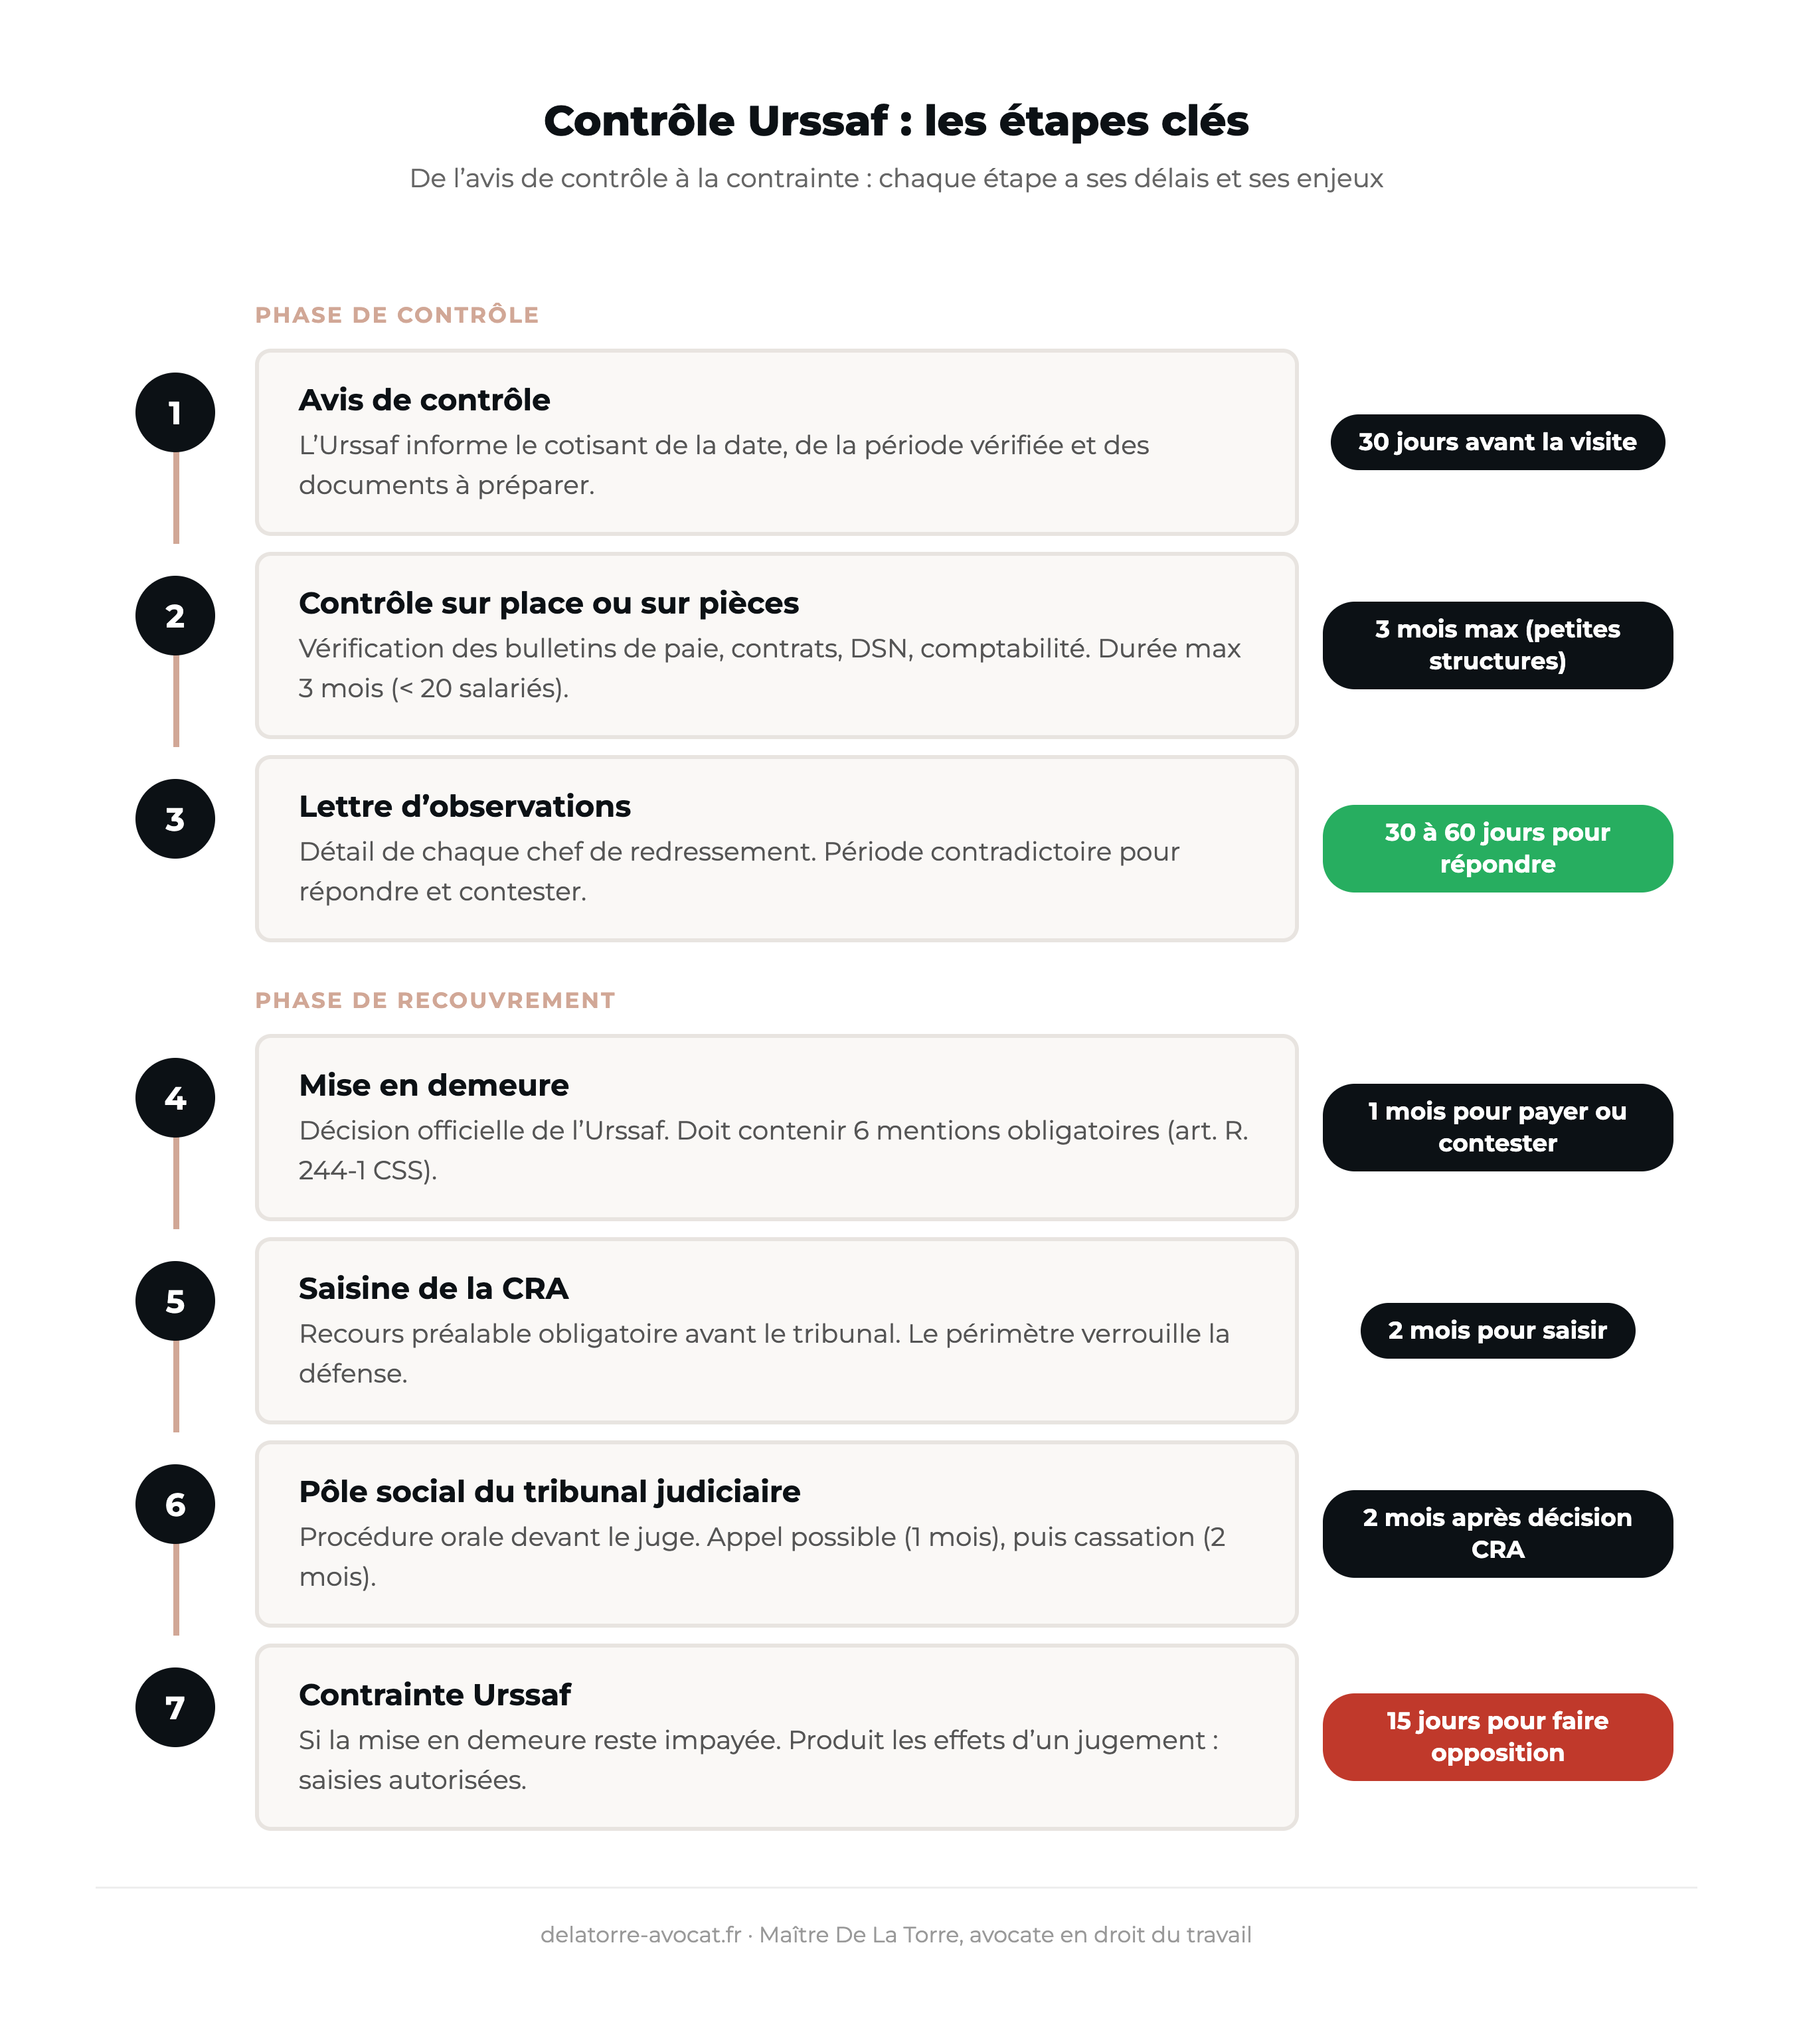
L’Urssaf doit adresser un avis de contrôle au cotisant au moins 30 jours avant la date de la première visite (article R. 243-59, alinéa 1 du Code de la sécurité sociale). Cet avis précise la date du contrôle, la période vérifiée et la liste des documents à préparer.
L’avis de contrôle est obligatoire, sauf dans deux cas : lorsque le contrôle porte sur le travail dissimulé ou lorsqu’il est effectué dans le cadre d’un procès-verbal de l’inspection du travail. L’absence d’avis préalable, en dehors de ces exceptions, vicie la procédure.
Le déroulement du contrôle
L’inspecteur du recouvrement dispose de pouvoirs étendus : accès aux documents comptables et sociaux, interrogation des salariés, consultation de la comptabilité informatisée. En contrepartie, ses prérogatives sont encadrées : il ne peut pas emporter les originaux des documents, il doit justifier de son habilitation et il doit respecter la durée maximale de contrôle pour les petites structures.
En pratique, l’inspecteur se concentre sur les postes les plus fréquemment redressés : avantages en nature (véhicules, logement, repas), frais professionnels, indemnités de rupture, primes et gratifications, rémunérations des dirigeants, et statut des prestataires externes (requalification en salariat).
La lettre d’observations
À l’issue du contrôle, l’inspecteur adresse une lettre d’observations au cotisant. Ce document détaille chaque chef de redressement (ou de restitution) en précisant les textes appliqués, les montants réclamés et les périodes concernées.
La lettre d’observations ouvre une période contradictoire de 30 jours, au cours de laquelle le cotisant peut répondre, apporter des explications et contester les constats de l’inspecteur. Ce délai est extensible à 60 jours sur demande du cotisant formulée avant l’expiration du délai initial.
Point de vigilance
La réponse à la lettre d’observations est un moment clé. Les arguments avancés à ce stade conditionnent souvent la suite du dossier. Un oubli ou une argumentation mal construite peut être difficile à rattraper devant la commission de recours amiable ou le tribunal.
De la mise en demeure à la contrainte
Si le redressement est maintenu après la phase contradictoire, l’Urssaf adresse une mise en demeure au cotisant, lui accordant un mois pour payer. En l’absence de paiement ou de contestation, l’organisme peut émettre une contrainte, ouvrant la voie aux mesures d’exécution forcée. Pour tout savoir sur ces étapes, consultez notre guide complet sur la mise en demeure Urssaf.
Quels sont les risques d’un contrôle Urssaf ?
Les conséquences d’un redressement varient selon la gravité des manquements constatés. Voici les principales sanctions applicables :
| Situation | Majoration | Base légale |
|---|---|---|
| Retard de paiement des cotisations | 5 % des cotisations dues | Art. R. 243-18 CSS |
| Défaut de production des déclarations | 10 % des cotisations dues par déclaration manquante | Art. R. 243-16 CSS |
| Travail dissimulé | 35 % du montant du redressement (25 % avant le 1er juin 2026) | Art. L. 243-7-7 CSS (LFSS 2026) |
| Obstacle au contrôle ou abus de droit | 50 % du montant du redressement (40 % avant le 1er juin 2026) | Art. L. 243-7-7 CSS (LFSS 2026) |
La prescription du contrôle Urssaf
Le contrôle Urssaf ne peut pas remonter indéfiniment dans le temps. En principe, la vérification porte sur les trois années civiles précédant l’année d’envoi de l’avis de contrôle (article L. 244-3 du Code de la sécurité sociale). Ce délai est porté à cinq ans lorsque des infractions de travail illégal sont constatées par procès-verbal (article L. 244-11).
Le volet pénal du contrôle Urssaf
Lorsque le contrôle révèle des faits de travail dissimulé (dissimulation d’activité ou dissimulation de salarié), les conséquences dépassent le seul redressement de cotisations. Le travail dissimulé est un délit puni de 3 ans d’emprisonnement et 45 000 euros d’amende pour les personnes physiques (article L. 8224-1 du Code du travail). Pour les personnes morales, l’amende peut atteindre 225 000 euros.
À ces sanctions pénales s’ajoutent des sanctions administratives : annulation des réductions de cotisations (réduction Fillon, exonérations ZFU), solidarité financière du donneur d’ordre, et contribution spéciale à l’Ofii lorsqu’un travailleur étranger sans titre est concerné.
Les vices de procédure : votre première ligne de défense
Le droit du contrôle Urssaf est très formaliste. Le non-respect par l’inspecteur de l’une des garanties procédurales du cotisant peut entrainer l’annulation de l’ensemble du redressement. Voici les principaux vices de procédure à vérifier :
- Absence ou irrégularité de l’avis de contrôle : l’avis doit être envoyé au moins 30 jours avant la première visite, mentionner la période vérifiée et la liste des documents. Un avis envoyé tardivement ou incomplet vicie la procédure.
- Non-remise de la Charte du cotisant contrôlé : l’inspecteur doit remettre cette charte au début du contrôle. Son omission constitue une irrégularité substantielle.
- Dépassement de la durée maximale : pour les structures de moins de 20 salariés, le contrôle sur place ne peut excéder 3 mois (article L. 243-13).
- Lettre d’observations incomplète : la lettre doit détailler chaque chef de redressement avec les textes applicables et les montants. Une motivation insuffisante rend la procédure contestable.
- Absence de période contradictoire effective : l’Urssaf doit respecter le délai de 30 jours (extensible à 60) et répondre aux observations du cotisant avant d’émettre la mise en demeure.
- Défaut de compétence ou d’habilitation de l’inspecteur : l’inspecteur doit être dûment habilité et intervenir dans le ressort géographique de son organisme.
En pratique
Les vices de procédure ne sont pas toujours faciles à détecter pour un non-juriste. L’analyse de la chaîne procédurale (avis de contrôle, habilitation, charte, lettre d’observations, mise en demeure) nécessite une lecture attentive des textes et de la jurisprudence. C’est l’un des domaines où l’intervention d’un avocat apporte le plus de valeur ajoutée.
Le droit à l’erreur face à l’Urssaf
Depuis la loi du 10 août 2018 (dite « loi Essoc »), codifiée à l’article L. 123-1 du Code des relations entre le public et l’administration (CRPA), le cotisant de bonne foi bénéficie d’un droit à l’erreur. Ce principe signifie qu’une erreur commise pour la première fois dans une déclaration ne peut pas donner lieu à des sanctions (majorations, pénalités), à condition que le cotisant régularise de lui-même ou dans le délai imparti.
Ce droit à l’erreur ne s’applique pas :
- En cas de fraude ou de manoeuvre délibérée
- En cas de récidive (la même erreur constatée lors d’un précédent contrôle)
- Lorsque le redressement porte sur du travail dissimulé
Le droit à l’erreur ne dispense pas du paiement des cotisations dues, mais il permet d’éviter les majorations et pénalités de retard. En pratique, il constitue un argument de négociation utile, notamment pour les jeunes entreprises ou les primo-contrôlés.
Pourquoi faire appel à un avocat lors d’un contrôle Urssaf ?
L’intervention d’un avocat en droit social se justifie à chaque étape du contrôle :
Dès la réception de l’avis de contrôle
L’avocat vérifie la régularité de l’avis (délai de 30 jours, mentions obligatoires, remise de la Charte), prépare les documents à présenter et identifie les points de vigilance : requalification de prestataires en salariés, avantages en nature non déclarés, frais professionnels non justifiés. Il peut aussi assister le cotisant lors des entretiens avec l’inspecteur.
Pendant la période contradictoire
La réponse à la lettre d’observations est le moment le plus décisif du contrôle. L’avocat analyse chaque chef de redressement, conteste les interprétations juridiques discutables, invoque le droit à l’erreur lorsqu’il est applicable et produit les justificatifs pertinents. Une argumentation structurée à ce stade peut réduire significativement le montant du redressement, voire le faire abandonner sur certains points.
Devant la CRA et le tribunal
Si le redressement est maintenu, l’avocat rédige la saisine de la commission de recours amiable (CRA) en veillant à contester l’ensemble des chefs de redressement, sans en omettre aucun. Ce point est essentiel : les chefs non contestés deviennent définitifs et ne pourront plus être remis en cause en justice. Si la CRA rejette le recours, l’avocat représente le cotisant devant le pôle social du tribunal judiciaire.
Pour négocier
L’avocat peut aussi négocier un protocole transactionnel avec l’Urssaf, un échéancier de paiement ou une remise gracieuse des majorations de retard.
Honoraires d’un avocat pour un contrôle Urssaf
Mes honoraires pour un contentieux Urssaf varient en fonction de la nature du contrôle et de la complexité du dossier :
- Contentieux simple (assistance à la lettre d’observations, saisine CRA) : à partir de 1 200 € HT
- Contentieux complexe (travail dissimulé, pluralité de chefs de redressement, procédure judiciaire) : jusqu’à 4 000 € HT
- Honoraire de résultat : 5 % des sommes économisées à l’issue de la contestation
Si vous faites l’objet d’un contrôle ou d’un redressement Urssaf, contactez-moi pour faire le point sur votre situation et obtenir un devis gratuitement. Mon cabinet est situé à Nice, mais j’interviens dans toute la France, devant toutes les juridictions nationales.
Schéma récapitulatif : les étapes du contrôle Urssaf
Questions fréquentes sur le contrôle Urssaf
Combien de temps dure un contrôle Urssaf ?
La durée dépend de la taille de l’entreprise. Pour les structures de moins de 20 salariés, le contrôle sur place ne peut pas excéder 3 mois (article L. 243-13 du Code de la sécurité sociale). Pour les entreprises plus grandes, il n’y a pas de limite légale, mais le contrôle dure en moyenne de 3 à 6 mois.
Quels documents l’Urssaf peut-elle demander lors d’un contrôle ?
L’inspecteur peut demander l’ensemble des documents sociaux et comptables : bulletins de paie, contrats de travail, DSN, registre unique du personnel, justificatifs de frais professionnels, conventions collectives, et toute pièce en rapport avec les cotisations sociales.
Peut-on refuser un contrôle Urssaf ?
Non. Faire obstacle au contrôle constitue un délit passible de sanctions pénales et d’une majoration de 50 % du redressement depuis la LFSS 2026 (article L. 243-7-7 CSS). Le cotisant doit coopérer, mais il a le droit d’être assisté par un avocat tout au long de la procédure.
Sur combien d’années peut porter un contrôle Urssaf ?
Le contrôle porte sur les 3 dernières années civiles (article L. 244-3 CSS). Ce délai est porté à 5 ans en cas de travail illégal constaté par procès-verbal (article L. 244-11 CSS).
Comment savoir si un redressement Urssaf est prescrit ?
Il faut comparer la période visée par le redressement avec la date d’envoi de l’avis de contrôle. Si l’avis a été envoyé en 2026, les cotisations antérieures au 1er janvier 2023 sont en principe prescrites (sauf travail illégal). La vérification de la prescription est l’un des premiers réflexes de l’avocat.
Un contrôle Urssaf peut-il aboutir à un remboursement ?
Oui. Lorsque le contrôle révèle que le cotisant a trop payé (erreur d’assiette, application d’un taux trop élevé), l’Urssaf doit notifier le trop-perçu et procéder au remboursement. C’est ce que l’on appelle un « crédit de cotisations ».

