Vous signez une rupture conventionnelle et vous vous demandez ce que devient votre mutuelle d’entreprise ? La portabilité vous permet de conserver gratuitement votre complémentaire santé pendant une durée pouvant aller jusqu’à 12 mois. Conditions, durée, démarches, solutions après la portabilité et recours en cas de refus : voici tout ce qu’il faut savoir.
1. Qu’est-ce que la portabilité de la mutuelle après une rupture conventionnelle ?
La portabilité est un dispositif légal qui permet à un ancien salarié de continuer à bénéficier de la complémentaire santé collective de son entreprise après la fin de son contrat de travail. Ce droit est prévu par l’article L911-8 du Code de la sécurité sociale, issu de l’accord national interprofessionnel (ANI) du 11 janvier 2013 et de la loi n°2013-504 du 14 juin 2013 relative à la sécurisation de l’emploi.
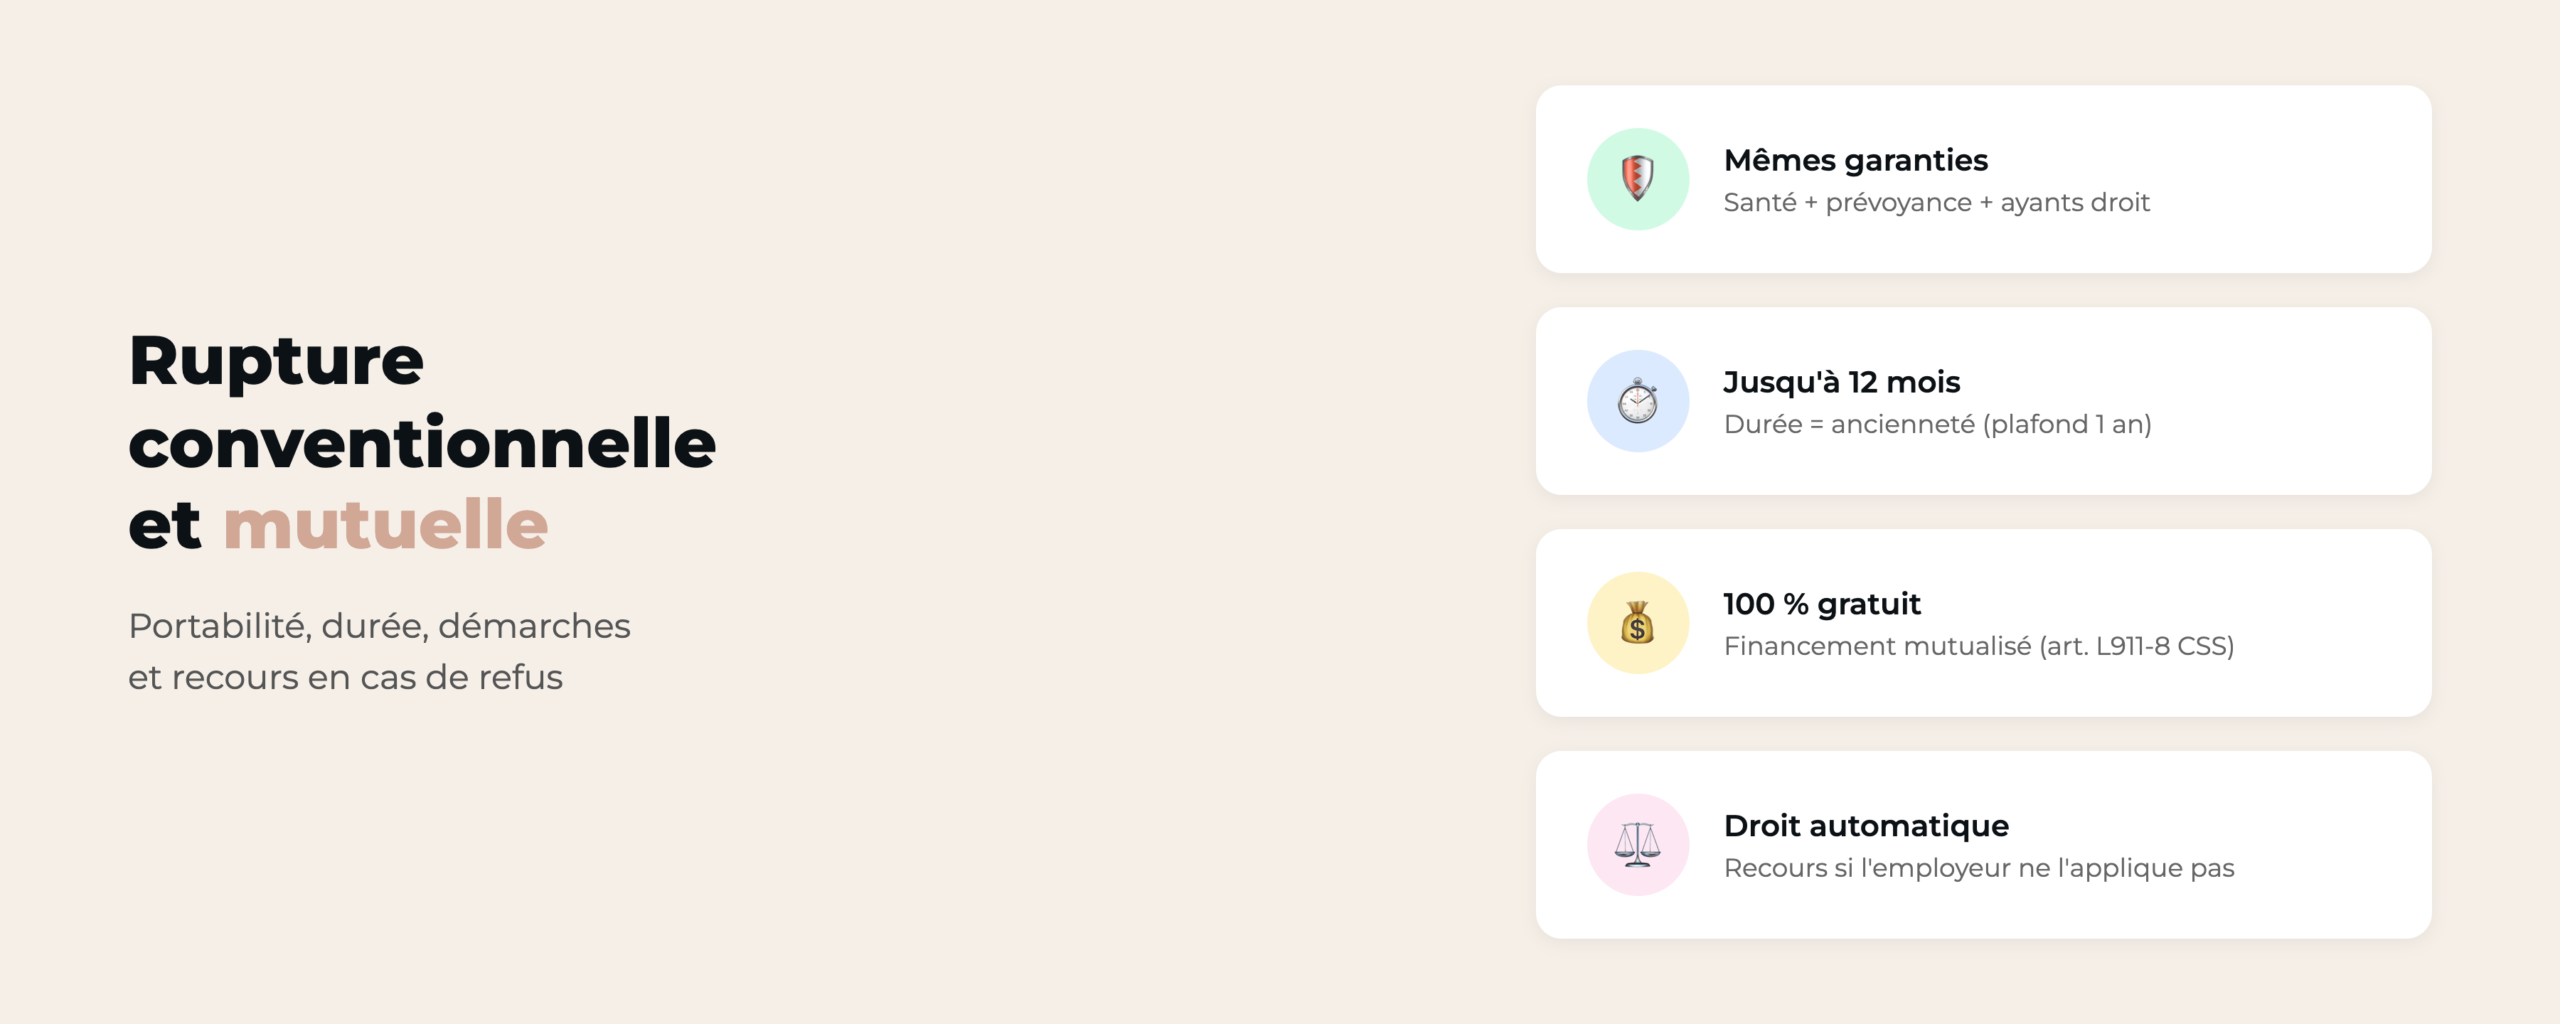
Concrètement, après une rupture conventionnelle, vous conservez exactement les mêmes garanties santé que lorsque vous étiez salarié, sans aucune cotisation supplémentaire à votre charge. Le financement est assuré par la mutualisation entre l’employeur et les salariés en activité.
La portabilité s’applique aussi aux garanties de prévoyance (décès, invalidité, incapacité de travail) si votre entreprise disposait d’un tel régime.
Base légale :
« Les salariés garantis collectivement […] bénéficient du maintien à titre gratuit de cette couverture en cas de cessation du contrat de travail, non consécutive à une faute lourde, ouvrant droit à prise en charge par le régime d’assurance chômage. » (art. L911-8, al. 1 du Code de la sécurité sociale)
2. Conditions pour bénéficier de la portabilité de la mutuelle
Pour bénéficier de la portabilité après une rupture conventionnelle, vous devez remplir trois conditions cumulatives fixées par l’article L911-8 du Code de la sécurité sociale :
| Condition | Détail | Texte applicable |
|---|---|---|
| Adhésion à la mutuelle d’entreprise | Vous étiez couvert par la complémentaire santé collective avant la fin du contrat | Art. L911-8, al. 1 CSS : « salariés garantis collectivement » |
| Motif de la rupture | La rupture ne doit pas être liée à une faute lourde (la rupture conventionnelle remplit cette condition) | Art. L911-8, al. 1 CSS : « non consécutive à une faute lourde » |
| Droits au chômage | La cessation du contrat doit ouvrir droit à l’allocation d’aide au retour à l’emploi (ARE) | Art. L911-8, al. 1 CSS : « ouvrant droit à prise en charge par le régime d’assurance chômage » |
En pratique : la rupture conventionnelle homologuée remplit la condition de motif (pas de faute lourde). Il faut encore s’inscrire à France Travail et remplir les conditions d’activité antérieure (6 mois sur les 24 derniers mois) pour ouvrir droit à l’ARE et, par conséquent, à la portabilité. Un salarié avec une ancienneté très courte et sans activité antérieure pourrait ne pas être éligible.
3. Combien de temps dure la portabilité de la mutuelle ?
La durée de la portabilité est égale à la période d’indemnisation chômage, dans la limite de la durée de votre dernier contrat de travail (ou de vos contrats successifs chez le même employeur), arrondie au mois supérieur et plafonnée à 12 mois (art. L911-8, 1° CSS).
Base légale :
« Le maintien des garanties est applicable pendant une durée égale à la période d’indemnisation du chômage, dans la limite de la durée du dernier contrat de travail ou, le cas échéant, des derniers contrats de travail lorsqu’ils sont consécutifs chez le même employeur. Cette durée est appréciée en mois, le cas échéant arrondie au nombre supérieur, sans pouvoir excéder douze mois. » (art. L911-8, 1° du Code de la sécurité sociale)
| Ancienneté dans l’entreprise | Durée de portabilité |
|---|---|
| 3 mois | 3 mois |
| 7 mois et 15 jours | 8 mois (arrondi au mois supérieur) |
| 1 an | 12 mois |
| 3 ans | 12 mois (plafond) |
| 10 ans | 12 mois (plafond) |
Conseil : si votre ancienneté est proche d’un seuil (par exemple 11 mois), il peut être intéressant de négocier une date de rupture qui vous fait passer au mois supérieur. Vous gagnerez un mois de portabilité supplémentaire. C’est un levier à intégrer dans la négociation de votre rupture conventionnelle.
4. Quelles garanties sont maintenues pendant la portabilité de la mutuelle ?
L’article L911-8, 3° du Code de la sécurité sociale prévoit que les garanties maintenues sont celles en vigueur dans l’entreprise. Vous conservez donc :
- Frais de santé : consultations, hospitalisation, optique, dentaire, pharmacie, aux mêmes taux de remboursement
- Prévoyance (si votre entreprise disposait d’un régime collectif) : capital décès, rente invalidité, indemnités journalières complémentaires en cas d’incapacité de travail
- Ayants droit : votre conjoint et vos enfants restent couverts s’ils bénéficiaient des garanties au jour de votre départ
Base légale :
Les garanties maintenues sont celles en vigueur dans l’entreprise au jour de la cessation du contrat (art. L911-8, 3° CSS). Si l’employeur modifie les garanties du contrat collectif pendant votre portabilité, la modification s’applique aussi à vous.
Attention : le périmètre familial est figé au jour de la cessation du contrat. Vous ne pouvez pas ajouter un nouveau bénéficiaire (conjoint, enfant né après le départ) pendant la période de portabilité.
5. Démarches pour activer la portabilité de la mutuelle après une rupture conventionnelle
La portabilité est un droit automatique, mais certaines formalités sont nécessaires de part et d’autre.
| Qui | Obligation | Texte applicable |
|---|---|---|
| L’employeur | Mentionner le maintien des garanties dans le certificat de travail et informer l’organisme assureur de la cessation du contrat | Art. L911-8, 6° CSS + art. L1234-19 C. trav. |
| Le salarié | Fournir à l’organisme assureur l’attestation de prise en charge par France Travail (disponible sur votre espace personnel) | Art. L911-8, 5° CSS |
Base légale :
« L’employeur signale le maintien de ces garanties dans le certificat de travail et informe l’organisme assureur de la cessation du contrat de travail mentionné au premier alinéa. » (art. L911-8, 6° CSS)
« L’ancien salarié justifie auprès de son organisme assureur, à l’ouverture et au cours de la période de maintien des garanties, des conditions prévues au présent article. » (art. L911-8, 5° CSS)
Renonciation : la loi ne prévoit pas explicitement de mécanisme de renonciation à la portabilité (contrairement à l’ANI de 2008 qui le permettait). En pratique, si vous ne fournissez pas l’attestation France Travail à l’organisme assureur, la portabilité ne sera pas activée. Vous pouvez aussi simplement ne pas utiliser vos droits si vous êtes déjà couvert par la mutuelle de votre conjoint.
6. Fin de la portabilité de la mutuelle : éviter le trou de garantie
La portabilité prend fin dans trois cas :
- Expiration de la durée calculée selon votre ancienneté (plafond 12 mois)
- Fin de l’indemnisation chômage, quelle qu’en soit la cause (reprise d’emploi, épuisement des droits, radiation)
- Résiliation du contrat collectif par l’assureur à l’échéance (Cass. 2e civ. 19 septembre 2024, n°22-22.190)
Base légale :
Le 4° de l’article L911-8 CSS plafonne les prestations versées pendant la portabilité au montant des indemnités chômage que l’ancien salarié aurait perçu au titre de la même période. La portabilité cesse lorsque l’ancien salarié cesse d’être indemnisé par France Travail (art. L911-8 CSS).
Le trou de garantie entre portabilité et fin de l’ARE
La portabilité de la mutuelle est plafonnée à 12 mois, alors que la durée d’indemnisation chômage est plus longue. Ce décalage existait déjà avant septembre 2026 (jusqu’à 6 mois de trou pour un salarié de moins de 53 ans indemnisé 18 mois). La loi n°2026-470 du 11 juin 2026 réduit la durée d’ARE après une rupture conventionnelle individuelle à 15 mois pour les moins de 55 ans, ce qui réduit le trou à 3 mois.
Pour les 55 ans et plus (20,5 mois d’ARE), le trou peut atteindre 8,5 mois. Ces salariés peuvent toutefois demander une prolongation de l’indemnisation auprès de France Travail (examen individuel, non automatique). Les autres modes de rupture (licenciement, démission légitime) conservent les durées antérieures (18, 22,5 ou 27 mois selon l’âge).
Trois solutions après la fin de la portabilité
Le maintien individuel (loi Evin)
L’article 4 de la loi n°89-1009 du 31 décembre 1989 (dite « loi Evin ») impose à l’organisme assureur de vous proposer un contrat individuel dans les 2 mois suivant la fin de la portabilité. Vous avez 6 mois pour accepter. Passé ce délai, le droit est perdu.
Le tarif est encadré par le décret n°2017-372 du 21 mars 2017 :
| Année | Tarif par rapport aux salariés actifs |
|---|---|
| 1re année | Identique au tarif global (100 %)* |
| 2e année | Maximum +25 % |
| 3e année | Maximum +50 % |
| À partir de la 4e année | Libre (aucun plafond) |
*Le tarif « identique » correspond au tarif global du contrat collectif (part salarié + part employeur). En pratique, vous payez donc plus cher que lorsque vous étiez en poste, puisque l’employeur ne prend plus en charge sa part. Seule la couverture frais de santé est maintenue par la loi Evin. La prévoyance (décès, invalidité) n’est pas concernée. L’assureur n’est pas non plus obligé de maintenir la couverture de vos ayants droit.
Souscrire une mutuelle individuelle
Vous pouvez choisir une mutuelle individuelle avec des garanties adaptées à vos besoins actuels. Attention aux délais de carence : jusqu’à 6 mois pour l’optique ou le dentaire selon les contrats. Anticipez la souscription avant la fin de la portabilité pour éviter un trou de couverture.
La Complémentaire santé solidaire (CSS)
Si vos revenus sont modestes, vous pouvez être éligible à la CSS (art. L861-1 et suivants du Code de la sécurité sociale) :
- Gratuite si vos ressources ne dépassent pas 868 €/mois (personne seule, plafond 2026)
- Avec participation (de 8 à 30 € par mois selon l’âge) si vos ressources ne dépassent pas 1 172 €/mois
La CSS peut être demandée à tout moment, y compris pendant la période de portabilité si vous y êtes éligible. Dans ce cas, vous pouvez renoncer à la portabilité pour basculer sur la CSS.
7. Que faire si l’employeur ou la mutuelle refuse la portabilité ?
C’est le problème le plus fréquent en pratique. De nombreux salariés découvrent après leur départ qu’ils ne sont pas couverts, alors qu’ils pensaient l’être.
L’employeur n’a pas informé la mutuelle
L’article L911-8, 6° du Code de la sécurité sociale impose à l’employeur de notifier l’organisme assureur de la cessation du contrat et de mentionner la portabilité dans le certificat de travail (art. L1234-19 du Code du travail). S’il ne le fait pas :
- Envoyez une mise en demeure par lettre recommandée avec accusé de réception, rappelant l’article L911-8 du Code de la sécurité sociale
- L’employeur peut être condamné à des dommages-intérêts couvrant les frais médicaux non remboursés pendant la période de non-couverture
- Le conseil de prud’hommes est compétent pour ce type de litige
La mutuelle refuse ou ne répond pas
Si l’organisme assureur refuse d’appliquer la portabilité malgré votre éligibilité :
- Adressez une réclamation écrite (LRAR) avec copie du certificat de travail, de l’attestation France Travail et de la convention de rupture
- Si pas de réponse sous 2 mois, saisissez le médiateur compétent (médiateur de l’assurance pour une société d’assurance, médiateur de la Mutualité française pour une mutuelle, médiateur de la protection sociale pour une institution de prévoyance)
- En dernier recours, saisissez le tribunal judiciaire
Base légale :
L’article L911-8 du Code de la sécurité sociale est d’ordre public. L’organisme assureur ne peut pas refuser la portabilité si les conditions sont remplies. Attention : si l’assureur résilie le contrat collectif à son échéance pendant votre période de portabilité, la couverture peut prendre fin (Cass. 2e civ. 19 septembre 2024, n°22-22.190). Dans ce cas, l’employeur doit souscrire un nouveau contrat collectif, et la portabilité reprend sur le nouveau contrat.
Jurisprudence récente :
- En cas de liquidation judiciaire de l’entreprise, la résiliation du contrat collectif doit être notifiée au liquidateur judiciaire et non à la société dissoute, sous peine de maintien de la portabilité (Cass. 2e civ. 22 janvier 2026, n°23-23.043).
- La fin de la portabilité ne met pas fin aux prestations nées pendant cette période : si un salarié tombe en arrêt maladie pendant la portabilité puis est classé en invalidité après, l’assureur doit continuer à le couvrir (Cass. 2e civ. 28 mai 2025, n°23-13.796).
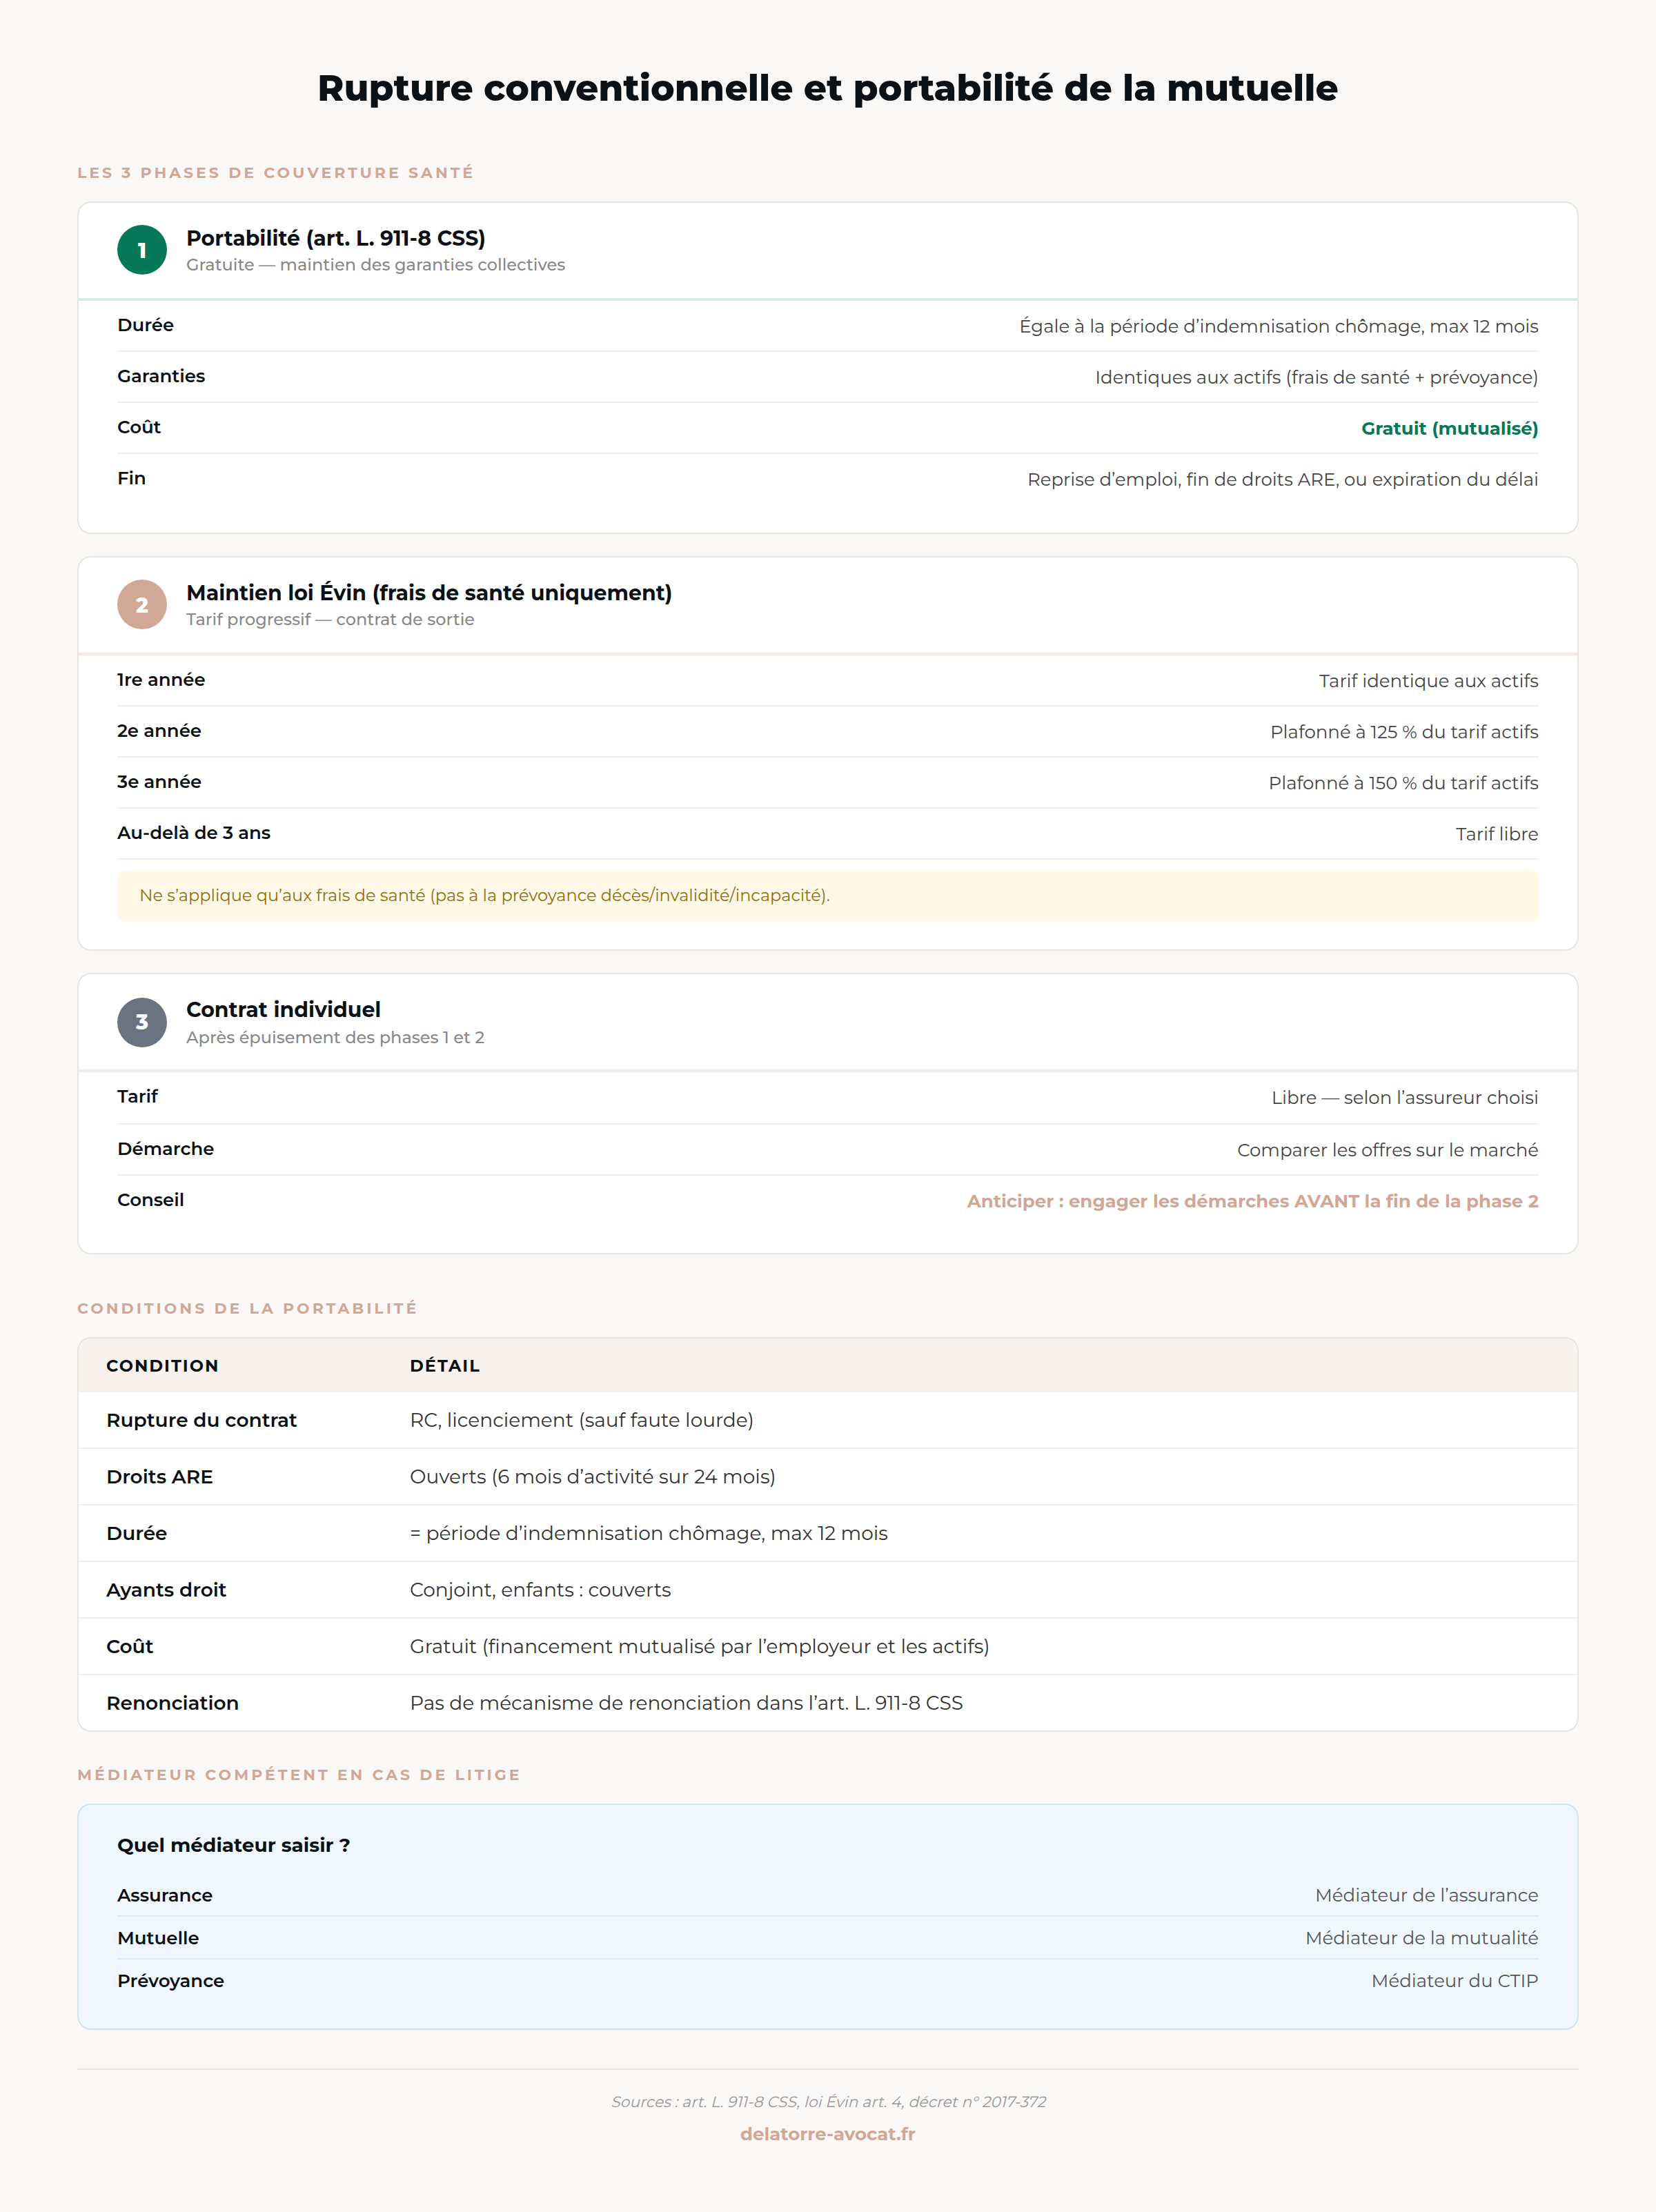
8. Schéma récapitulatif : portabilité de la mutuelle et rupture conventionnelle
9. Pourquoi consulter un avocat pour sécuriser votre rupture conventionnelle ?
Avant de signer votre rupture conventionnelle, un avocat en droit du travail peut :
- Vérifier que la portabilité est bien mentionnée dans le certificat de travail et les documents de fin de contrat
- Optimiser la date de rupture pour maximiser la durée de portabilité de la mutuelle
- Agir contre l’employeur ou la mutuelle en cas de refus de mise en place de la portabilité
- Négocier l’ensemble des conditions de départ : congés payés, indemnité supra-légale, clause de non-concurrence
- Anticiper le trou de garantie et vous orienter vers la solution la plus adaptée à votre situation
Besoin d’un avocat pour votre rupture conventionnelle ?
Maître De La Torre vous conseille sur vos droits et négocie les meilleures conditions de départ.
Questions fréquentes sur la portabilité de la mutuelle après une rupture conventionnelle
La portabilité de la mutuelle est-elle gratuite après une rupture conventionnelle ?
Oui. Pendant toute la durée de la portabilité, vous ne payez aucune cotisation. Le financement est assuré par la mutualisation entre l’employeur et les salariés en activité (article L911-8 du Code de la sécurité sociale).
Combien de temps dure la portabilité de la mutuelle après une rupture conventionnelle ?
La durée est égale à votre période d’indemnisation chômage, dans la limite de la durée de votre dernier contrat de travail, arrondie au mois supérieur et plafonnée à 12 mois (art. L911-8, 1° CSS). Par exemple, 7 mois et 15 jours d’ancienneté donnent droit à 8 mois de portabilité (si vous êtes indemnisé au moins aussi longtemps).
Peut-on refuser la portabilité de la mutuelle ?
La loi ne prévoit pas explicitement de mécanisme de renonciation (contrairement à l’ANI de 2008). En pratique, il suffit de ne pas fournir l’attestation France Travail à l’organisme assureur pour que la portabilité ne soit pas activée. C’est pertinent si vous êtes déjà couvert par la mutuelle de votre conjoint ou si vous souscrivez une mutuelle individuelle plus adaptée.
La portabilité de la mutuelle couvre-t-elle ma famille ?
Oui, vos ayants droit (conjoint, enfants) restent couverts s’ils bénéficiaient des garanties au jour de la cessation du contrat. En revanche, vous ne pouvez pas ajouter un nouveau bénéficiaire après votre départ de l’entreprise.
Que faire si mon employeur n’a pas mis en place la portabilité de la mutuelle ?
Envoyez une mise en demeure par lettre recommandée rappelant votre droit à la portabilité (article L911-8 du Code de la sécurité sociale). L’employeur a l’obligation de mentionner la portabilité dans le certificat de travail (art. L1234-19 C. trav.) et d’informer l’organisme assureur. S’il ne régularise pas, vous pouvez saisir le conseil de prud’hommes pour obtenir des dommages-intérêts.
La portabilité cesse-t-elle si je crée mon entreprise ?
Oui. Si vous créez votre entreprise et que vous n’êtes plus indemnisé par France Travail (radiation ou fin d’indemnisation), la portabilité cesse (art. L911-8 CSS). Vous devrez alors souscrire une complémentaire santé individuelle ou, en tant que travailleur non salarié, un contrat Madelin.